

Η Γαλλία βρίσκεται αντιμέτωπη με έναν εκρηκτικό συνδυασμό κοινωνικής αναταραχής, πολιτικής παράλυσης και αυξανόμενου κόστους δανεισμού
Ο Macron πιέζεται από την κοινωνική αναταραχή και το δημόσιο χρέος, τα ομόλογα χάνουν την ηρεμία τους και η Ευρώπη ανακαλύπτει ξανά ότι η πολιτική αστάθεια έχει επιτόκιο.
Για την Ελλάδα, το έργο θυμίζει κάτι γνώριμο, χωρίς αυτό να σημαίνει ότι η ιστορία επαναλαμβάνεται με το ίδιο τέλος, σύμφωνα με ανάλυση της Franklin Templeton.
Η κρίση δεν χωράει πια μόνο στους δρόμους
Η Γαλλία βρίσκεται αντιμέτωπη με έναν εκρηκτικό συνδυασμό κοινωνικής αναταραχής, πολιτικής παράλυσης και αυξανόμενου κόστους δανεισμού.
Στις 21 Οκτωβρίου, σύμφωνα με το Reuters, οι ανησυχίες για τα δημόσια οικονομικά εντείνονται, ενώ η αδυναμία εξασφάλισης πολιτικής συναίνεσης για τον προϋπολογισμό δυσκολεύει ακόμη περισσότερο την κυβέρνηση.
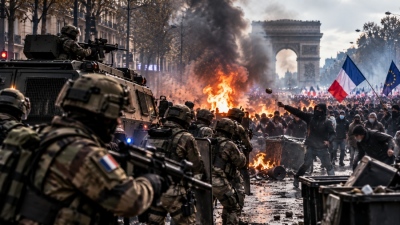
Οι ταραχές, οι λεηλασίες και οι περιορισμοί κυκλοφορίας αποτελούν την ορατή πλευρά της κρίσης.
H λιγότερο θεαματική, αλλά δυνητικά ακριβότερη, εξελίσσεται στις αγορές ομολόγων. Εκεί δεν χρειάζονται δακρυγόνα...
Το 5% που δεν είναι απλώς ένας αριθμός
Το καμπανάκι χτυπά πλέον και στα γαλλικά ομόλογα, σύμφωνα με την Franklin Templeton.
Σύμφωνα με δημοσίευμα των Financial Times στις 21 Οκτωβρίου, οι αποδόσεις των μακροπρόθεσμων γαλλικών τίτλων έφθασαν στο 5% για πρώτη φορά από το 2002, ενώ η διαφορά απόδοσης μεταξύ γαλλικών και γερμανικών δεκαετών ομολόγων πλησίασε τις 160 μονάδες βάσης.
Το μήνυμα των επενδυτών είναι σαφές. Όσο αυξάνεται η αβεβαιότητα για τον προϋπολογισμό και τη σταθερότητα της κυβέρνησης, τόσο ακριβότερα πληρώνεται ο δανεισμός.
Και όσο περισσότερα χρήματα κατευθύνονται στην εξυπηρέτηση του χρέους, τόσο λιγότερα περιθώρια απομένουν για κοινωνικές παροχές και δημόσιες επενδύσεις.
Η αγορά, άλλωστε, δεν ψηφίζει κυβέρνηση, απλώς της στέλνει τον λογαριασμό.
Η πολιτική κρίση συναντά τον δημοσιονομικό τοίχο
Το πρόβλημα για τον Macron είναι ότι η παραδοσιακή γαλλική συνταγή αντιμετώπισης των κοινωνικών εκρήξεων, παραχωρήσεις, πρόσθετες δαπάνες και πολιτικοί συμβιβασμοί, γίνεται όλο και δυσκολότερη.
Το κοινοβούλιο παραμένει κατακερματισμένο, η αντιπολίτευση αμφισβητεί τις κυβερνητικές επιλογές και ο προϋπολογισμός για το 2027 μετατρέπεται σε δοκιμασία πολιτικής επιβίωσης.
Το Reuters επισημαίνει ότι το έλλειμμα θα μπορούσε να φθάσει στο 6,4% του ΑΕΠ εάν δεν υπάρξει αποτελεσματική δημοσιονομική προσαρμογή.
Με άλλα λόγια, η κυβέρνηση καλείται να περιορίσει τις δαπάνες την ώρα που οι πολίτες απαιτούν περισσότερη στήριξη. Είναι ένας πολιτικός γρίφος χωρίς εύκολη λύση.
Oι περικοπές προκαλούν αντιδράσεις, αλλά και η διατήρηση του σημερινού μοντέλου έχει κόστος.
Ελλάδα και Γαλλία: Το déjà vu της Ευρωζώνης
Για την Ελλάδα, οι εξελίξεις έχουν ιδιαίτερο ενδιαφέρον, επειδή ξυπνούν μνήμες από την κρίση χρέους, τα μνημόνια και τις σκληρές διαπραγματεύσεις με τους ευρωπαϊκούς θεσμούς.
Η ομοιότητα βρίσκεται στον βασικό μηχανισμό. Υψηλό δημόσιο χρέος, αμφιβολίες για τη δημοσιονομική πορεία και αγορές που απαιτούν μεγαλύτερη απόδοση για να αναλάβουν τον κίνδυνο.
Η μεγάλη διαφορά είναι ότι η Γαλλία αποτελεί μία από τις μεγαλύτερες οικονομίες της Ευρωζώνης και κεντρικό πυλώνα της ευρωπαϊκής πολιτικής αρχιτεκτονικής.
Μια παρατεταμένη κρίση στη Γαλλία θα ήταν πολύ δυσκολότερο να αντιμετωπιστεί ως μεμονωμένο πρόβλημα μιας μικρότερης οικονομίας.
Η σύγκριση με την Ελλάδα, επομένως, δεν σημαίνει ότι έρχεται ένα νέο ελληνικό 2010. Σημαίνει ότι η Ευρώπη θα μπορούσε να βρεθεί μπροστά σε μια κρίση διαφορετικής κλίμακας και πολύ πιο σύνθετων πολιτικών ισορροπιών.
Η ελληνική αντίθεση: Από την κρίση χρέους στα πρωτογενή πλεονάσματα
Η ειρωνεία είναι ότι η Ελλάδα, παρά το υψηλότερο ακόμη ποσοστό χρέους ως προς το ΑΕΠ, εμφανίζει σήμερα διαφορετική δημοσιονομική εικόνα από εκείνη της περιόδου των μνημονίων.
Σύμφωνα με τις προβλέψεις της Ευρωπαϊκής Επιτροπής, το ελληνικό δημόσιο χρέος εκτιμάται ότι θα υποχωρήσει από το 146,1% του ΑΕΠ το 2025 στο 140,7% το 2026 και στο 134,4% το 2027, με διατήρηση δημοσιονομικών πλεονασμάτων.
Η Γαλλία, αντίθετα, αντιμετωπίζει πιέσεις από το υψηλό έλλειμμα και την πολιτική δυσκολία περιορισμού των δαπανών.
Αυτό δεν σημαίνει ότι η Ελλάδα έχει λύσει όλα τα οικονομικά της προβλήματα ούτε ότι το χρέος της έχει πάψει να αποτελεί πρόκληση.
Σημαίνει, όμως, ότι το κρίσιμο μέγεθος δεν είναι μόνο πόσα χρωστά ένα κράτος, αλλά και αν μπορεί να πείσει ότι ελέγχει την πορεία του χρέους του.
Η Ελλάδα έμαθε αυτή τη διαφορά με εξαιρετικά ακριβό τρόπο.
Κοινωνικές παροχές: Ποιος πληρώνει όταν τελειώνει το πάρτι;
Στη Γαλλία, η συζήτηση για τη δημοσιονομική προσαρμογή αναμένεται να επαναφέρει στο προσκήνιο τις συντάξεις, τις κοινωνικές δαπάνες, τις δημόσιες υπηρεσίες και τη φορολογία.
Όμως η κοινωνική δυσαρέσκεια δεν εξηγείται με μία μόνο αιτία ούτε μπορεί να αποδοθεί συλλήβδην σε μετανάστες, ακραίες πολιτικές ομάδες ή μαθητές.
Οι κινητοποιήσεις για τις συνθήκες στα σχολεία, το κόστος ζωής και την ποιότητα των δημόσιων υπηρεσιών αντανακλούν υπαρκτές κοινωνικές πιέσεις, ενώ τα επεισόδια και οι λεηλασίες αποτελούν ξεχωριστό ζήτημα δημόσιας τάξης.
Για την Ελλάδα, το δίλημμα είναι γνώριμο.
Πώς περιορίζεις τα ελλείμματα χωρίς να υπονομεύεις την κοινωνική συνοχή και πώς διατηρείς ένα λειτουργικό κράτος χωρίς να υπόσχεσαι παροχές που δεν μπορείς να χρηματοδοτήσεις;
Η δημοσιονομική πειθαρχία είναι αναγκαία, δεν αποτελεί, όμως, υποκατάστατο μιας αποτελεσματικής κοινωνικής πολιτικής.
Η ΕΚΤ δεν είναι ευρωπαϊκό ΑΤΜ χωρίς όρια
Στο παρασκήνιο βρίσκεται η Ευρωπαϊκή Κεντρική Τράπεζα, την οποία οι αγορές παρακολουθούν για ενδεχόμενη παρέμβαση σε περίπτωση που η αναταραχή στις αποδόσεις εξελιχθεί σε σοβαρή χρηματοπιστωτική απειλή.
Ωστόσο, μια παρέμβαση δεν είναι ούτε αυτόματη ούτε πολιτικά ουδέτερη.
Η ΕΚΤ διαθέτει εργαλεία για να αντιμετωπίσει αδικαιολόγητες αναταράξεις στις αγορές, αλλά η βιωσιμότητα του χρέους και η αξιοπιστία της δημοσιονομικής πολιτικής παραμένουν κρίσιμοι παράγοντες.
Για την Ελλάδα, η εμπειρία της προηγούμενης κρίσης υπενθυμίζει πόσο σημαντική είναι η ευρωπαϊκή στήριξη αλλά και πόσο στενά μπορεί να συνδεθεί με όρους και δεσμεύσεις.
Η Γαλλία, βεβαίως, δεν είναι Ελλάδα του 2010. Ακριβώς γι’ αυτό, μια κρίση εμπιστοσύνης σε μια τόσο μεγάλη οικονομία θα δοκίμαζε τις αντοχές ολόκληρου του ευρωπαϊκού συστήματος.
Το πραγματικό στοίχημα: Να μη γίνει η Γαλλία το πρόβλημα όλης της Ευρώπης
Η γαλλική αναταραχή δεν έχει οδηγήσει αυτομάτως σε νέα κρίση χρέους της Ευρωζώνης, αλλά έχει αναδείξει πόσο στενά συνδέονται η πολιτική σταθερότητα, οι δημόσιες δαπάνες και το κόστος δανεισμού.
Η αβεβαιότητα επηρεάζει ήδη την επενδυτική διάθεση, ενώ η προοπτική περαιτέρω δημοσιονομικής σύσφιγξης μπορεί να εντείνει την κοινωνική ένταση. Για την Ελλάδα, το μήνυμα είναι διπλό.
Η βελτίωση των δημοσιονομικών δεικτών αποτελεί σημαντική ασπίδα, αλλά δεν εξασφαλίζει από μόνη της προστασία από μια ευρωπαϊκή αναταραχή. Σε μια ενιαία νομισματική ένωση, ακόμη και οι ισχυρότερες οικονομίες δεν είναι απομονωμένες από τις συνέπειες της πολιτικής τους αστάθειας.
Και κάπως έτσι, η Γαλλία βρίσκεται μπροστά σε ένα γνώριμο ευρωπαϊκό δίλημμα. Να αποφασίσει ποιος θα πληρώσει τον λογαριασμό πριν αποφασίσουν οι αγορές πόσο ακριβός θα γίνει.
www.bankingnews.gr


Σχόλια αναγνωστών