

Σύμφωνα με κύκλους της αγοράς, η υπόθεση μοιάζει να έχει στηθεί, με τη Wall Street να αντιδρά και να προεξοφλεί έντονη μεταβλητότητα.
Παράλληλα, στο πολιτικό παρασκήνιο της Ουάσινγκτον διατυπώνονται εκτιμήσεις ότι η απομάκρυνση του Jensen Huang εξυπηρετεί ευρύτερους γεωπολιτικούς σχεδιασμούς, με τον Donald Trump να φέρεται πως προχώρησε σε μια στρατηγική θυσία προκειμένου να διατηρήσει τις ισορροπίες στον κλάδο των ημιαγωγών.
Ειδικότερα, στις 29 Οκτωβρίου, οι «The New York Times» δημοσίευσαν ρεπορτάζ σύμφωνα με το οποίο οι αμερικανικές υπηρεσίες πληροφοριών θεωρούσαν ότι η ερωμένη του Jensen Huang, Alice Huang, Κινέζα επιχειρηματικό στέλεχος που συνδέεται με τη Megaspeed, εταιρεία με έδρα τη Σιγκαπούρη και σημαντικό πελάτη της NVIDIA, συνδεόταν με πρόσωπο που λειτουργούσε για λογαριασμό του κινεζικού υπουργείου Κρατικής Ασφάλειας.
Η Megaspeed τελούσε ήδη υπό διερεύνηση για πιθανή εκτροπή προηγμένων μικροτσίπ τεχνητής νοημοσύνης προς την Κίνα.
Φωτογραφίες από εκδηλώσεις στην Ταϊπέι, οι οποίες χρονολογούνται από το 2024, καθώς και παλαιότερα απόρρητα υπομνήματα, μεταξύ των οποίων και ένα που είχε εξεταστεί υπό την εποπτεία του υπουργού Εξωτερικών των ΗΠΑ, Marco Rubio, ενίσχυσαν τις ανησυχίες για ζητήματα εθνικής ασφάλειας, τους ελέγχους στις εξαγωγές τεχνολογίας και την άσκηση επιρροής.
Στις 8 Νοεμβρίου, ο Huang παραδέχθηκε δημόσια, με επιστολή προς τους εργαζομένους της εταιρείας, ότι «είχα υπάρξει άπιστος απέναντι στη σύζυγό μου».
Ζήτησε συγγνώμη για τη ζημιά που προκάλεσε στην οικογένειά του και συνέδεσε την παραδοχή του με τα δημοσιεύματα που είχαν προηγηθεί.
Παράλληλα, το διοικητικό συμβούλιο της NVIDIA ξεκίνησε ανεξάρτητη έρευνα.
Η μετοχή της εταιρείας άρχισε να υποχωρεί απότομα, εν μέσω αιτημάτων του Κογκρέσου για ενημέρωση, αλλά και αναφορών περί ελέγχου της υπόθεσης από το FBI.
Η κρίση κλιμακώθηκε ακόμη περισσότερο μέσα σε λίγες ημέρες.
Στις 11 Νοεμβρίου, οι «The New York Times» δημοσίευσαν πληροφορίες για μια δεύτερη εξωσυζυγική σχέση, αυτή τη φορά με την Kimberly Powell, αντιπρόεδρο της NVIDIA στον τομέα της υγειονομικής περίθαλψης, η οποία υπαγόταν διοικητικά στον Huang.

Στα σχετικά δημοσιεύματα περιλαμβάνονταν και μαρτυρίες για ιδιαίτερα τρυφερή συμπεριφορά μεταξύ τους κατά τη διάρκεια συνεδρίου.
Οι πληροφορίες ότι το διοικητικό συμβούλιο συνεδρίαζε προκειμένου να εξετάσει το ενδεχόμενο απομάκρυνσής του προκάλεσαν νέα ισχυρή πτώση της μετοχής.
Συγκεκριμένα, η μετοχή υποχώρησε κατά περίπου 8% στις μετασυνεδριακές συναλλαγές εκείνης της ημέρας, επιβαρύνοντας περαιτέρω τις απώλειες, οι οποίες συνολικά μεταφράστηκαν σε εκατοντάδες δισεκατομμύρια δολάρια χρηματιστηριακής αξίας.
Παράλληλα, ήρθε στο προσκήνιο η απουσία ενός σαφούς σχεδίου διαδοχής, έπειτα από 33 χρόνια παρουσίας του Huang ως συνιδρυτή και μοναδικού διευθύνοντος συμβούλου της εταιρείας.
Και κάπως έτσι φτάνουμε στο σήμερα...
Σήμερα το πρωί, το διοικητικό συμβούλιο ανακοίνωσε την άμεση παραίτησή του από τις θέσεις του προέδρου, του διευθύνοντος συμβούλου και του μέλους του διοικητικού συμβουλίου.
Η οικονομική διευθύντρια της εταιρείας, Colette Kress, ορίστηκε προσωρινή διευθύνουσα σύμβουλος, διατηρώντας παράλληλα τα καθήκοντά της στον οικονομικό τομέα.
Ο Harvey C. Jones ανέλαβε τη θέση του πρώτου προέδρου του διοικητικού συμβουλίου στην ιστορία της εταιρείας, ενώ ξεκίνησε η διαδικασία αναζήτησης μόνιμου διαδόχου.
Η εξέλιξη αυτή αφήνει τη βιομηχανία της τεχνητής νοημοσύνης και τις διεθνείς αγορές αντιμέτωπες με σημαντική αβεβαιότητα.
Φυσικά, η συνεισφορά του Jensen στην NVIDIA υπήρξε καθοριστική και ανεκτίμητη.
Η NVIDIA συγκαταλέγεται στις εταιρείες τεχνολογίας με τη μεγαλύτερη επιρροή παγκοσμίως.
Το διοικητικό συμβούλιο και η εταιρεία ευχαριστούν τον Jensen για την ανεκτίμητη συμβολή του τόσο στην ίδια την εταιρεία όσο και στον ευρύτερο τεχνολογικό κλάδο.
Η αντίδραση της αγοράς
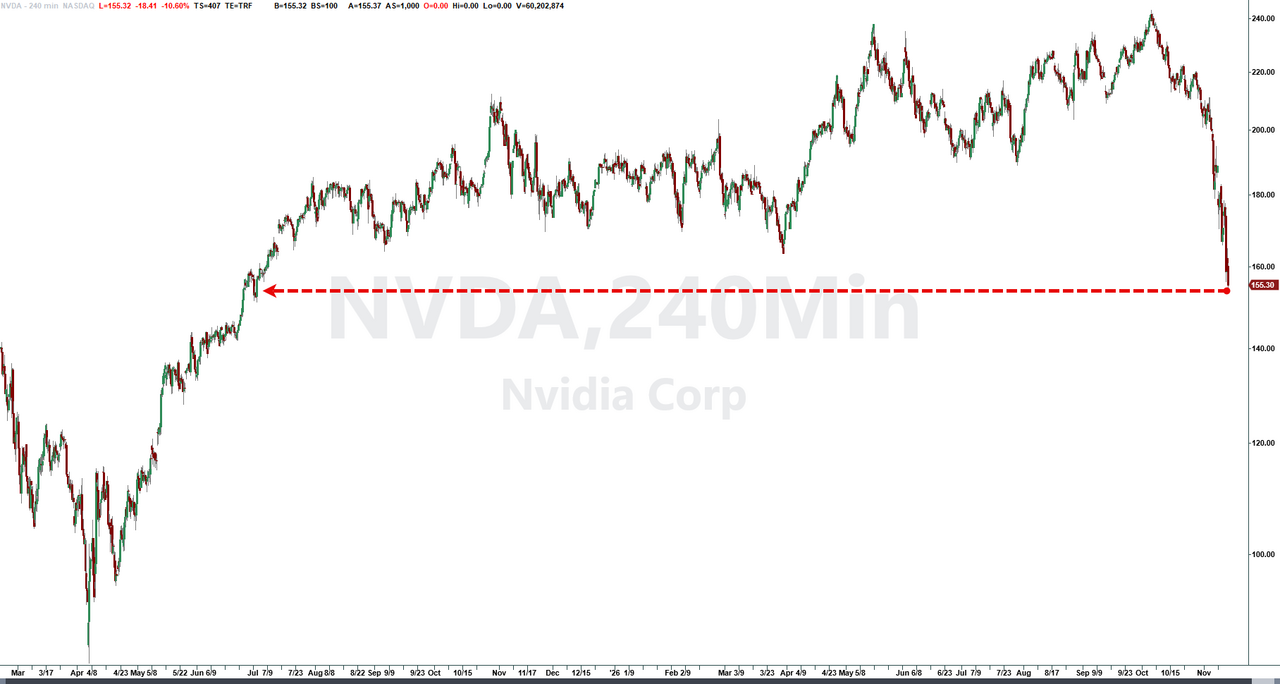
Η Nvidia έχει σήμερα χρηματιστηριακή κεφαλαιοποίηση περίπου 4,19 τρισ. δολαρίων, ωστόσο μετά τις 8 Νοεμβρίου, οπότε αποκαλύφθηκαν τα ροζ σκάνδαλα που αφορούν τον ιδρυτή και επί σειρά ετών διευθύνοντα σύμβουλό της, Jensen Huang, καταγράφει πτώση μεγαλύτερη του 10% (ή -450 δισ. δολάρια).
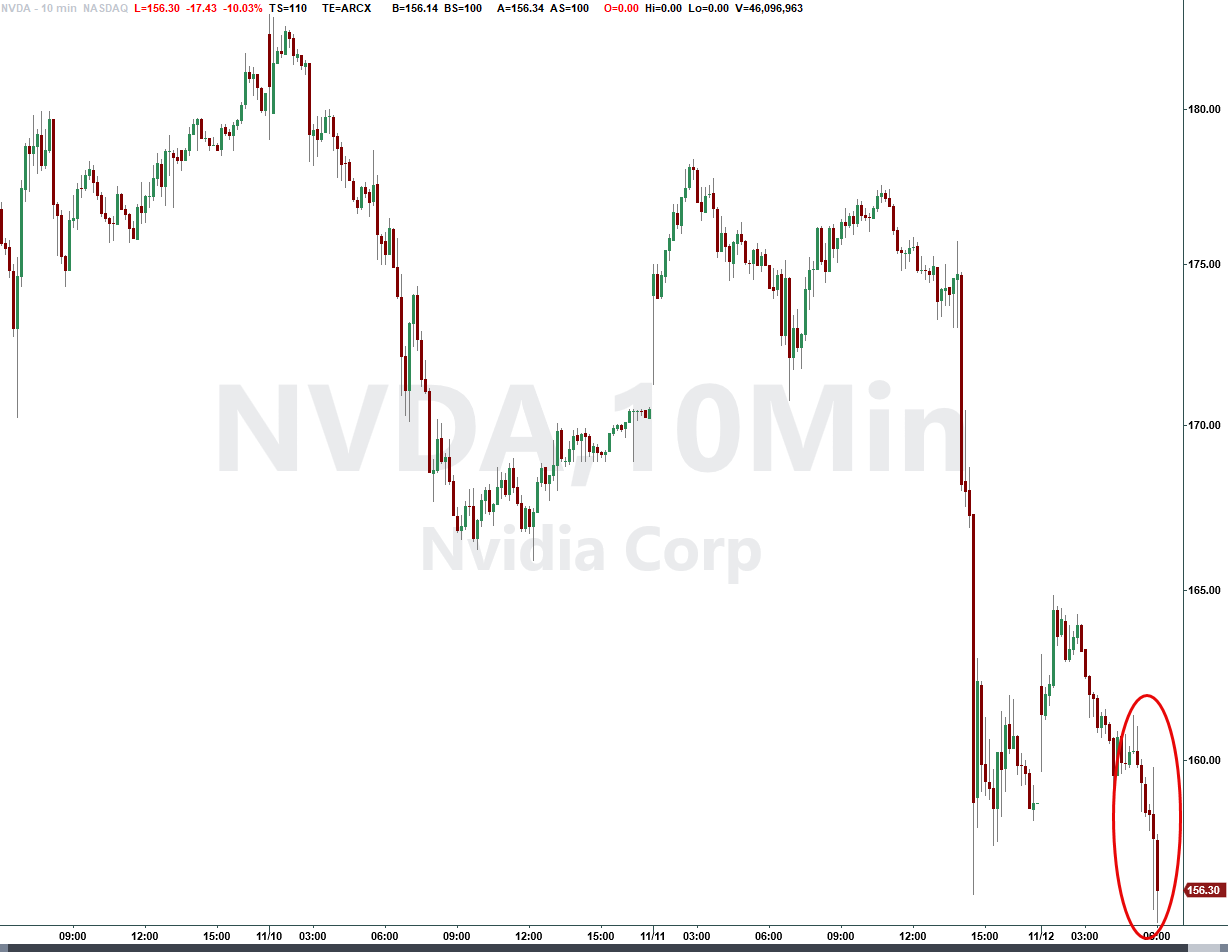
Η εξέλιξη αυτή οδηγεί την τιμή της μετοχής (151 δολ.) στο χαμηλότερο επίπεδο από τον Ιούλιο του 2025, καταγράφοντας απώλειες άνω του 35% σε σχέση με τα ιστορικά υψηλά της.
Φυσικά, η Nvidia δεν υποχωρεί επειδή ο CEO της είναι… λάτρης του γυναικείου φύλου.
Αλίμονον… Αλλά η Wall Street ενεργοποίησε τα αντανακλαστικά της για να χτυπήσει μία από τις μεγαλύτερες φούσκες παγκοσμίως.
Προσοχή: δεν λέμε ότι η Nvidia δεν είναι καλή εταιρεία – τουναντίον.
Ωστόσο, η αποτίμησή της στο ταμπλό δεν δικαιολογείται.
Θα λέγαμε μάλιστα πως πρόκειται περί… φουσκάρας που απλώς ενσωματώνει εξαιρετικά αισιόδοξες προσδοκίες για τη μελλοντική ανάπτυξη της τεχνητής νοημοσύνης, αλλά και τις πολιτικές γνωριμίες του Jensen Huang.
Και εξηγούμαστε:
Αναμφισβήτητα διαπιστώνεται αναντιστοιχία επενδύσεων και εσόδων (CapEx vs. Utility).
Οι τεχνολογικοί κολοσσοί ξοδεύουν εκατοντάδες δισεκατομμύρια σε υποδομές και τσιπ της Nvidia, αλλά τα έσοδα από τις τελικές εφαρμογές AI δεν αυξάνονται με τον ίδιο ρυθμό.
Υπάρχει ο φόβος των «σκοτεινών GPU» (dark GPUs) — τσιπ που θα μένουν ανεκμετάλλευτα, όπως συνέβη με τα καλώδια οπτικών ινών το 2000.
Επίσης, ένα τεράστιο ποσοστό των εσόδων της Nvidia προέρχεται από 4-5 εταιρείες (Microsoft, Alphabet, Meta, Amazon).
Αν έστω και μία από αυτές επιβραδύνει τις αγορές της ή αναπτύξει δικά της τσιπ, η Nvidia θα πληγεί άμεσα.
Επικριτές επισημαίνουν ότι μεγάλο μέρος των χρημάτων ανακυκλώνεται μέσα στο ίδιο οικοσύστημα (π.χ. επενδύσεις της Nvidia ή των big tech σε startups AI, οι οποίες στη συνέχεια χρησιμοποιούν αυτά τα κεφάλαια για να αγοράσουν τσιπ της Nvidia).
Ακόμα κι αν υπάρχει ζήτηση για τσιπ, η επέκταση των data centers προσκρούει πλέον σε ελλείψεις ηλεκτρικής ενέργειας, δικτύων και αδειοδοτήσεων, γεγονός που μπορεί να καθυστερήσει τις παραδόσεις και τα έσοδα.
Τι λένε οι δείκτες
Ενδιαφέρουσα είναι και η οπτική που παρουσιάζουν οι χρηματιστηριακοί δείκτες.
Από τη μία πλευρά, δείχνουν μια εταιρεία «κολοσσό» με εξαιρετικά κέρδη, αλλά από την άλλη, αποκαλύπτουν μια αποτίμηση-μαμούθ που βασίζεται σε προσδοκίες απόλυτης τελειότητας.
Η Nvidia αξίζει πλέον πάνω από 4 τρισεκατομμύρια δολάρια.
Σε αυτά τα επίπεδα μεγέθους, τα μαθηματικά δουλεύουν εις βάρος της μελλοντικής απόδοσης.
Για να διπλασιάσει κάποιος τα χρήματά του από εδώ και πέρα, η Nvidia θα πρέπει να φτάσει τα 8,4 τρισεκατομμύρια δολάρια (ποσό που ξεπερνά το ΑΕΠ πολλών μεγάλων χωρών μαζί).
Το περιθώριο για εκρηκτική, εκθετική ανάπτυξη (alpha) στενεύει επικίνδυνα απλώς και μόνο λόγω του τεράστιου όγκου της.
Το τρέχον P/E στο ~22 είναι σχετικά χαμηλό για μια εταιρεία υψηλής τεχνολογίας με τέτοιους ρυθμούς ανάπτυξης (συνήθως τέτοιες εταιρείες παίζουν σε P/E άνω του 30-40).
Ωστόσο, η ύπαρξη ενός χαμηλού Forward P/E δεν σημαίνει απαραίτητα ότι η μετοχή είναι «φτηνή».
Σημαίνει ότι οι αναλυτές έχουν ήδη προεξοφλήσει τεράστια κέρδη για τα επόμενα χρόνια.
Ο δείκτης P/S (Τιμή προς Πωλήσεις) είναι 13,85, δηλαδή για κάθε 1 δολάριο τζίρου που φέρνει η Nvidia, οι επενδυτές πληρώνουν σχεδόν 14 δολάρια στη χρηματιστηριακή αγορά.
Η εταιρεία τιμολογείται σαν εταιρεία λογισμικού (SaaS) υψηλού περιθωρίου και όχι σαν κατασκευάστρια τσιπ, η οποία παραδοσιακά υπόκειται σε κυκλικές διακυμάνσεις και υψηλό κόστος κεφαλαίου R&D.
Η τιμή προς ελεύθερες ταμειακές ροές είναι 33, δηλαδή οι επενδυτές πληρώνουν 33 δολάρια για κάθε 1 δολάριο πραγματικού μετρητού (Free Cash Flow) που μένει στην τσέπη της εταιρείας μετά τις επενδύσεις της.
Αυτός είναι ίσως ο πιο «καυτός» δείκτης.
Ένα P/FCF στο 33 σημαίνει ότι η απόδοση ελεύθερων ταμειακών ροών (FCF Yield) είναι περίπου 3% (1 δολ. / 33 δολ.).
Όταν τα ασφαλή αμερικανικά ομόλογα ή τα επιτόκια καταθέσεων προσφέρουν συγκρίσιμες αποδόσεις με ελάχιστο ρίσκο, μια απόδοση 5% από μια μετοχή υψηλού τεχνολογικού ρίσκου θεωρείται από πολλούς αναλυτές υπερτιμημένη.
Επισημαίνεται πως η Nvidia πραγματοποιεί μαζικές επαναγορές ιδίων μετοχών (share buybacks), έχοντας εγκρίνει πρόγραμμα ρεκόρ συνολικής διαθέσιμης αξίας 235 δισ. δολ. (μετά από αύξηση κατά 150 δισ. δολ τον Σεπτέμβριο του 2026) και έχοντας ήδη δαπανήσει περίπου 40,1 δισ. δολ. το οικονομικό έτος 2026 και 39,8 δισ. δολ. μόνο στο πρώτο εξάμηνο του οικονομικού έτους 2027.
Όταν η εταιρεία αγοράζει και ακυρώνει δικές της μετοχές (μείωσε τον αριθμό μετοχών κατά ~157 εκατ. καθαρά στο α' εξάμηνο του FY2027), τα καθαρά κέρδη διαιρούνται με μικρότερο αριθμό μετοχών.
Έτσι, το EPS αυξάνεται τεχνητά (εκτιμάται επιπλέον ώθηση 2,3% – 3,2% μόνο από το πακέτο των 150 δισ. δολ.), κάνοντας τον δείκτη P/E να φαίνεται φθηνότερος χωρίς να έχει αυξηθεί η πραγματική λειτουργική κερδοφορία.
Με ρυθμό αγορών σχεδόν 20 δισ. δολ. ανά τρίμηνο, η ίδια η Nvidia λειτουργεί ως ο μεγαλύτερος και πιο σταθερός αγοραστής της μετοχής της στην αγορά, απορροφώντας τις πιέσεις πωλήσεων όταν οι επενδυτές ρευστοποιούν κέρδη.
Ένα μεγάλο μέρος αυτών των δισεκατομμυρίων δεν μειώνει καν τις μετοχές, αλλά απλώς απορροφά τις νέες μετοχές που μοιράζει η εταιρεία ως μπόνους (stock-based compensation) στα στελέχη και τους υπαλλήλους της.
Στο α' εξάμηνο του 2027, η Nvidia παρήγαγε 69,9 δισ. δολ. σε ελεύθερες ταμειακές ροές (Free Cash Flow) και έδωσε σχεδόν το 57% (39,8 δισ. δολ.) για να αγοράζει τη μετοχή της σε ιστορικά υψηλές αποτιμήσεις.
Επιπλέον, η πλήρης εκτέλεση των 235 δισ. δολ. σε 16 μήνες απαιτεί ~44 δισ. δολ. ανά τρίμηνο, ποσό που ξεπερνά τις τρέχουσες τριμηνιαίες ταμειακές ροές της (21,3 δισ. δολ. το β' τρίμηνο) — άρα η ανακοίνωση λειτουργεί εν μέρει ως «πυροτέχνημα» ψυχολογίας για να στηρίξει την τιμή.
Κατασκευασμένο» το ροζ σκάνδαλο της Nvidia με την Κινέζα κατάσκοπο
Όπως προειπώθηκε, το mainstream αφήγημα θέλει να μας πείσει ότι το σκάνδαλο της Nvidia περιστρέφεται γύρω από μια ερωτική σχέση και έναν κατάσκοπο.
Αυτό, όμως, είναι απλώς ένα σκηνοθετημένο θέαμα….
Πέρα από τη Wall Street και τους σκοπούς της, η σκοτεινή αλήθεια είναι ότι η Ουάσιγκτον χρησιμοποιεί αυτό το προσωπικό δράμα ως προπέτασμα καπνού, προκειμένου να συγκαλύψει μια καταστροφική στρατηγική ήττα στον πόλεμο των ημιαγωγών, τον οποίο η ίδια ξεκίνησε.
Με άλλα λόγια, ό,τι εξελίσσεται μπροστά στα μάτια μας εξυπηρετεί έναν συγκεκριμένο σκοπό: να αποσπαστεί η προσοχή μας από το πραγματικό ζήτημα.
Οι ΗΠΑ απέτυχαν στον οικονομικό πόλεμο που ξεκίνησαν εναντίον της Κίνας, και οι αρχιτέκτονες αυτής της αποτυχίας χρειάζονται έναν αποδιοπομπαίο τράγο.
Δεν επρόκειτο για ζήτημα εθνικής ασφάλειας, αλλά για μια διαφωνία γύρω από την κυβερνητική πολιτική.
Ο Huang κέρδιζε τη σχετική αντιπαράθεση και ο μηχανισμός εθνικής ασφάλειας των ΗΠΑ έπρεπε να τον θέσει εκτός παιχνιδιού.
Το αφήγημα περί «ερωτικής σχέσης με κατάσκοπο» επιτελεί ακριβώς τον σκοπό ενός φθηνού ταχυδακτυλουργικού κόλπου: στρέφει την προσοχή του κοινού προς το σκάνδαλο, την ώρα που η πραγματική απώλεια συντελείται αλλού.
Και στην προκειμένη περίπτωση, αυτή η απώλεια είναι η αποτυχία της αμερικανικής στρατηγικής «Pax Silica».
Το σχέδιο της Ουάσιγκτον να διατηρήσει την Κίνα εξαρτημένη από την αμερικανική τεχνολογία μέσω των περιορισμών στις εξαγωγές είχε το ακριβώς αντίθετο αποτέλεσμα.
Η Κίνα επιτάχυνε την προσπάθειά της για τεχνολογική αυτάρκεια.
Εταιρείες όπως η SMIC κατάφεραν να παράγουν σε μεγάλη κλίμακα ημιαγωγούς κατηγορίας 5 nm, ενώ η Huawei πρωτοστατεί σε μια εγχώρια πρωτοβουλία για την ανάπτυξη εξοπλισμού κατασκευής τσιπ.
Όπως χαρακτηριστικά ανέφερε ένας αναλυτής, η αμερικανική στρατηγική αποδείχθηκε ένα «δώρο» που επιτάχυνε την τεχνολογική ανεξαρτησία της Κίνας.
Ο πραγματικός στόχος
Η αλήθεια πίσω από τη συμφωνία για τα τσιπ H200 είναι πολύ πιο κυνική από ό,τι αφήνει να εννοηθεί το επιχείρημα της εθνικής ασφάλειας.
Στην ουσία, επρόκειτο για έναν μηχανισμό εξασφάλισης κρατικών εσόδων.
Η κυβέρνηση Trump ενέκρινε την πώληση των τσιπ H200 στην Κίνα, θέτοντας ως όρο ότι η αμερικανική κυβέρνηση θα εισέπραττε το 25% των εσόδων από κάθε πώληση.
Αυτή η αποκαλούμενη «προσαύξηση Trump» αποσκοπούσε στην άντληση χρημάτων από τις διεθνείς πωλήσεις της Nvidia, προκειμένου να ενισχυθούν τα κρατικά ταμεία των ΗΠΑ.
Εδώ, όμως, αποκαλύπτεται και η πραγματική διάσταση του αδιεξόδου: η Κίνα αρνήθηκε να αγοράσει τα συγκεκριμένα τσιπ.
Έως τον Μάιο του 2026, κανένα τσιπ H200 δεν είχε αποσταλεί σε Κινέζους αγοραστές, παρά το γεγονός ότι οι σχετικές άδειες είχαν εγκριθεί. Το Πεκίνο έδωσε εντολή στις κινεζικές επιχειρήσεις να επενδύσουν σε εγχώριες εναλλακτικές λύσεις, όπως εκείνες που αναπτύσσει η Huawei.
Ως αποτέλεσμα, το μερίδιο αγοράς της Nvidia στην Κίνα κατέρρευσε σχεδόν στο μηδέν.
Η απόπειρα οικονομικού εκβιασμού απέτυχε, επειδή η πλευρά στην οποία απευθυνόταν απλώς αποσύρθηκε από τη συμφωνία.
Οι ΗΠΑ βρέθηκαν έτσι αντιμέτωπες με 750.000 προηγμένα τσιπ, για τα οποία δεν μπορούσαν να βρουν Κινέζους αγοραστές.
Το λεγόμενο «σκάνδαλο κατασκοπείας» παρουσιάζεται, σύμφωνα με αυτή την ερμηνεία, ως ένα κατασκευασμένο επικοινωνιακό τέχνασμα, με στόχο να συγκαλύψει τον εξευτελισμό που προκάλεσε η αποτυχημένη αυτή απόπειρα οικονομικής πίεσης.
Η σκοτεινή αλήθεια
Την ώρα που τα μέσα ενημέρωσης έχουν επικεντρώσει την προσοχή τους στην προσωπική ζωή του Huang, τα δομικά θεμέλια της αμερικανικής ισχύος παρουσιάζουν ολοένα και περισσότερες ρωγμές.
Ο πόλεμος των ημιαγωγών αποτέλεσε τον πυρήνα της στρατηγικής της Ουάσιγκτον για την ανάσχεση της ανόδου της Κίνας.
Η αποτυχία αυτής της στρατηγικής συνιστά μια σοβαρή γεωπολιτική ήττα, την οποία το κατεστημένο δυσκολεύεται να παραδεχτεί.
▪ Το στρατιωτικοβιομηχανικό σύμπλεγμα χρειάζεται έναν εχθρό
Το αφήγημα περί «κινεζικής απειλής» χρησιμοποιείται για να δικαιολογήσει τους τεράστιους προϋπολογισμούς του Πενταγώνου και την επέκταση του κράτους επιτήρησης. Ένας διευθύνων σύμβουλος που αποδεικνύει ότι η απειλή αυτή παρουσιάζεται υπερβολικά διογκωμένη αποτελεί κίνδυνο για ολόκληρο αυτό το οικοσύστημα.
Το σκάνδαλο λειτουργεί ως όπλο για την απαξίωσή του και τη διατήρηση του υφιστάμενου αφηγήματος.
▪ Η ψευδαίσθηση της «Pax Silica»
Οι ΗΠΑ εγκαινίασαν την πρωτοβουλία «Pax Silica» με στόχο τη συγκρότηση μιας συμμαχίας χωρών που θα αποσυνδέσει τις εφοδιαστικές αλυσίδες της από την Κίνα.
Ωστόσο, όταν εξαναγκάζεις τις εφοδιαστικές αλυσίδες να εγκαταλείψουν περιοχές που προσφέρουν τις βέλτιστες οικονομικές συνθήκες, επιλέγεις τον πληθωρισμό αντί της οικονομικής διασύνδεσης.
Ο πόλεμος των ημιαγωγών επιβαρύνει την αμερικανική οικονομία, αυξάνει το κόστος παραγωγής και αποδυναμώνει άλλους παραγωγικούς κλάδους.
▪ Το πολιτικό μοτίβο του Trump
Καθώς η ατζέντα του στη Μέση Ανατολή παραμένει στάσιμη και ο εμπορικός πόλεμος εξελίσσεται εις βάρος των ΗΠΑ, ο Trump καταφεύγει σε κινήσεις αντιπερισπασμού.
Όταν δεν μπορεί να εξασφαλίσει μια νίκη, δημιουργεί ένα επικοινωνιακό θέαμα.
Το σκάνδαλο της Nvidia παρουσιάζεται ως χαρακτηριστικό παράδειγμα μιας επιχείρησης τύπου «wag the dog»: μιας τεχνητά διογκωμένης υπόθεσης εξωτερικής πολιτικής, η οποία χρησιμοποιείται για να αποσπάσει την προσοχή από τις εσωτερικές αποτυχίες και την εκλογική αδυναμία.
Η ουσία της υπόθεσης
Ο «Κινέζος κατάσκοπος» είναι ένα φάντασμα.
Ο πραγματικός στόχος είναι ο Jensen Huang, ο διευθύνων σύμβουλος που, σύμφωνα με το συγκεκριμένο αφήγημα, ανέδειξε την αποτυχία του πολέμου των ημιαγωγών που εξαπέλυσε η Ουάσιγκτον.
Η ουσία της υπόθεσης, όπως παρουσιάζεται εδώ, είναι ότι οι Ηνωμένες Πολιτείες χάνουν την τεχνολογική αναμέτρηση, ότι η στρατηγική οικονομικής ανάσχεσης της Κίνας έχει αποφέρει τα αντίθετα από τα επιδιωκόμενα αποτελέσματα και ότι η πολιτική ηγεσία χρησιμοποιεί ένα προσωπικό σκάνδαλο για να συγκαλύψει την κατάρρευση της δικής της γεωπολιτικής στρατηγικής.
Το επικοινωνιακό θέαμα είναι εκκωφαντικό.
Εξίσου εκκωφαντική, όμως, είναι η σιωπή της Ουάσιγκτον γύρω από τη στρατηγική της ήττα.
Τον λογαριασμό αυτής της αποτυχίας τον πληρώνει η αμερικανική οικονομία. Και, σύμφωνα με αυτή την ανάλυση, η απόδειξη βρίσκεται σε ένα «σκάνδαλο ημιαγωγών» που φέρεται να έχει στηθεί με έναν και μόνο σκοπό: να μην αναγκαστεί το κοινό να αντικρίσει τον πραγματικό απολογισμό.
?|The mainstream narrative wants you to believe the Nvidia scandal is about an affair and a spy. That is the theater. The dark truth is that Washington is using this personal drama as a smokescreen to hide a catastrophic strategic defeat in the very chip war it started. The speculation isn't the story; it's the distraction from the story: America's economic war on China has failed, and the architects of that failure need a scapegoat. The Distraction: Why Washington Needs a Spectacle The timing of the leaked memo is the tell. It was drafted in the spring and circulated just as Jensen Huang was successfully lobbying the Trump administration to reopen the Chinese market for Nvidia's H200 chips. This wasn't a national security emergency; it was a policy dispute. Huang was winning the argument, and the national security establishment needed to neutralize him. The "affair with a spy" narrative does exactly what a cheap magic trick is designed to do: it keeps your eyes on the scandal while the real larceny happens elsewhere. The larceny here is the collapse of America's "Pax Silica" strategy. Washington's plan to keep China dependent on US technology through export controls has backfired spectacularly. China has accelerated its push for self-sufficiency, with companies like SMIC achieving volume production of a 5nm-class node and Huawei leading a domestic push for chipmaking equipment. The US strategy, as one analyst put it, has been a "gift" that accelerated China's independence. ? The Real Target: A 25% Shakedown, Not a Security Strategy The truth behind the H200 chip deal is far more cynical than a security concern. It was a revenue grab. The Trump administration approved the sale of H200 chips to China on the condition that the US government receive 25% of the revenue from every sale. This "Trump Surcharge" was designed to extract money from Nvidia's foreign sales to fund the US Treasury. But here is the part that exposes the true desperation: China refused to buy the chips. As of May 2026, not a single unit of the H200 was shipped to Chinese buyers, despite the licenses being approved. Beijing directed its companies to invest in domestic alternatives like Huawei, and Nvidia's market share in China effectively collapsed to zero. The shakedown failed because the target walked away. The US was left holding 750,000 high-end chips with no Chinese buyer. The "spy" scandal is designed to bury the humiliation of this failed extortion attempt. ? The Darker Truth: Washington Is Hiding Its Own Decline While the media obsesses over Huang's private life, the structural foundation of American power is cracking. The chip war was the centerpiece of Washington's strategy to contain China's rise. Its failure is a geopolitical catastrophe that the establishment cannot admit. ◾The Military-Industrial Complex Needs an Enemy: The "China threat" narrative justifies the massive budgets of the Pentagon and the surveillance state. A CEO who proves the threat is overblown is a threat to the entire ecosystem. The scandal is a weapon to discredit him and protect the narrative. ◾The "Pax Silica" Illusion: The US launched the "Pax Silica" initiative to build a coalition of countries to de-Sinicize supply chains. But forcing supply chains out of optimal economic zones is choosing inflation over integration. The chip war is hurting the US economy, driving up costs, and cannibalizing other sectors. ◾ The Trump Pattern: Trump, facing a stalled agenda in the Middle East and a losing trade war, is resorting to diversionary tactics. When he cannot deliver a victory, he creates a spectacle. The Nvidia scandal is a classic "wag the dog" operation, a foreign policy crisis manufactured to distract from domestic failure and electoral weakness. The Bottom Line The "Chinese spy" is a ghost. The real target is Jensen Huang, the CEO who proved Washington's chip war was a failure. The real story is that the United States is losing the technology war, its strategy of economic containment has backfired, and its political leadership is using a personal scandal to hide the collapse of its own geopolitical strategy. The theater is loud, but the silence from Washington about its strategic defeat is deafening. The bill for this failure is being paid by the American economy, and the receipt is a chip scandal designed to keep you from reading the balance sheet.
— Aprajita Nafs Nefes ? Ancient Believer (@aprajitanefes) November 9, 2026
Η αρχή του τέλους για τη φούσκα της Τεχνητής Νοημοσύνης;
Σημειωτέον, οι απώλειες αυτές και τα περί φούσκας δεν αφορούν μόνο την Nvidia.
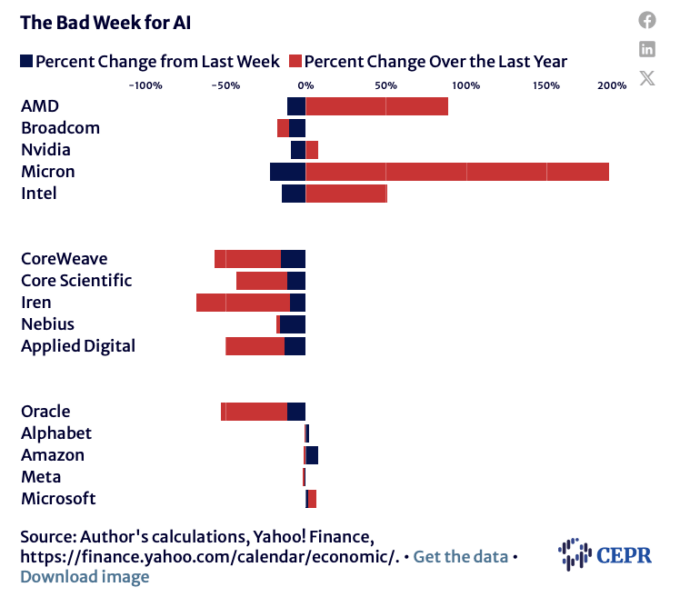
Iσχυρό πλήγμα την περασμένη εβδομάδα υπέστησαν πολλές μετοχές εταιρειών που δραστηριοποιούνται στον τομέα της Τεχνητής Νοημοσύνης.
Τα μεγαλύτερα πλήγματα δέχθηκαν, με διαφορά, οι λεγόμενες neo-clouds (εταιρείες υποδομών νέφους νέας γενιάς), ενώ αρκετοί από τους μεγάλους κατασκευαστές μικροκυκλωμάτων κατέγραψαν επίσης σημαντικές απώλειες.
Αντίθετα, οι εταιρείες που κυριαρχούν στην αγορά των υπηρεσιών νέφους μεγάλης κλίμακας (hyperscalers) φάνηκε να επηρεάζονται ελάχιστα.
Ας δούμε ορισμένα ενδεικτικά στοιχεία:
Η CoreWeave, η μεγαλύτερη από τις εταιρείες neo-cloud, υποχώρησε κατά 15,4%, με αποτέλεσμα η πτώση της σε ετήσια βάση να φτάσει το 56,6%.
Η Iren έχασε 9,7%, ενώ σε σύγκριση με την αντίστοιχη περίοδο πέρυσι καταγράφει απώλειες 67,7%.
Η Nebius είχε τη χειρότερη εβδομάδα, με πτώση 16%, ανεβάζοντας τις συνολικές απώλειές της σε ορίζοντα δωδεκαμήνου στο 18,3%.
Ανάμεσα στους κατασκευαστές μικροκυκλωμάτων, η Micron κατέγραψε τη μεγαλύτερη εβδομαδιαία πτώση, χάνοντας το 22% της χρηματιστηριακής της αξίας. Παρ' όλα αυτά, εξακολουθεί να σημειώνει άνοδο 189,5% σε ετήσια βάση.
Εξαιρετικά αρνητική ήταν και η εβδομάδα για την Intel, η μετοχή της οποίας υποχώρησε κατά 14,4%, αν και παραμένει ενισχυμένη κατά 51,2% σε σχέση με πέρυσι.
Οι μεγάλες εταιρείες του κλάδου των υπηρεσιών νέφους (hyperscalers) επηρεάστηκαν ελάχιστα μέχρι το τέλος της εβδομάδας, αν και η Alphabet σημείωσε απότομη πτώση την επομένη των εκλογών.
Ωστόσο, στο σύνολο της εβδομάδας η μετοχή της ενισχύθηκε κατά 2,1%.
Η Amazon κατέγραψε άνοδο 7,9%, ενώ η Microsoft ενισχύθηκε κατά 1,7%.
Η Meta σημείωσε μια μικρή υποχώρηση, χάνοντας το 0,8% της αξίας της.
Μοναδική ουσιαστική εξαίρεση αποτέλεσε η Oracle, η οποία είναι μακράν η μικρότερη από τις εταιρείες hyperscalers και η μόνη που δεν διαθέτει κάποια άλλη εξαιρετικά κερδοφόρα επιχειρηματική δραστηριότητα, πέρα από την Τεχνητή Νοημοσύνη, στην οποία θα μπορούσε να στηριχθεί.
Η μετοχή της υποχώρησε κατά 11,2% την περασμένη εβδομάδα και καταγράφει απώλειες 52,4% σε ετήσια βάση.


www.bankingnews.gr


Σχόλια αναγνωστών