

Σχετικά Άρθρα
Εκπληκτικό - Πως άρπαξαν τα «χαρτιά» οι Αμερικανοί στη Euronext Athens και είναι πλέον οι μεγαλύτεροι μέτοχοι
Έρχεται το Τ+1 στην Ευρώπη... Πιο άμεσα διαθέσιμα τα χρήματα στους επενδυτές, τι αλλάζει
ΑΓΟΡΑ: Πάλι σε επίπεδο γενικού δείκτη δείξαμε αντοχές και τελικά τα πήγαμε αρκετά καλύτερα από τους άλλους ευρωπαϊκούς δείκτες. Βέβαια οι διπλάσιες σχεδόν πτωτικές έναντι των ανοδικών δεν αποτυπώνονται στο ποσοστό απωλειών του Γ.Δ.. Υψηλός ο τζίρος λόγω και των πακέτων, ξεπέρασε τα 432 εκατ. ευρώ. Στο -0,18% ο Γ.Δ. και στις 2.701,69 μονάδες με τον DAX να είναι στο -1,64% και τον CAC στο -1,60%.
ΔΙΥΛΙΣΤΗΡΙΑ: Έχουν ξεχάσει πως είναι το κάτω! Τρομερές εντολές αγορές μέχρι και στο κλείσιμο της συνεδρίασης. Τα ΕΛΠΕ έκλεισαν στο υψηλό ημέρας και στα 17,73 ευρώ με άνοδο 6,29% και όγκο πάνω από 1 εκατ. τεμάχια. Νομίζουμε πως πλέον και αυτή η μετοχή σε κλείσιμο είναι σε ιστορικά υψηλά. Καλά αν μετρήσουμε και τα μερίσματα είναι σίγουρα. Η ΜΟΗ επίσης με άνοδο 3,38% και στα 67,20 ευρώ που είναι και νέο ιστορικό υψηλό.
ΔΕΗ: Έβγαλε δυνατή αντίδραση και στήριξε και αυτή την αγορά. Έκλεισε στο υψηλό ημέρας και στα 24,66 ευρώ με άνοδο 2,75%. Νέα πολυετή υψηλά.
ΟΤΕ: Πρόσφερε στήριξη και αυτή η μετοχή. Στα 20,12 ευρώ και στο +2,13%.
JUMBO: Αρκετή η πίεση σήμερα στη μετοχή. Πακέτα πολλά, που σχετίζονται με ξένους επενδυτές και πωλήσεις μετοχών που ίσως δεν έβρισκαν και τόσο πρόθυμους αγοραστές ή είχαν κρυφθεί χαμηλότερα και μάζευαν προσεκτικά. Συνολικά έγιναν 8 πακέτα αξίας 43 εκατ. ευρώ και όγκου 1,65 εκατ. τεμάχια. Η μετοχή υποχώρησε 2,32% και έκλεισε στα 26,08 ευρώ με όγκο 1,96 εκατ. τεμάχια συνολικά.
ΤΡΑΠΕΖΕΣ: Πιέστηκαν σήμερα. ΑΛΦΑ και ΠΕΙΡ βρήκαν αγοραστές και μάζεψαν προς το τέλος. Όμως μόνο η ΑΛΦΑ κατάφερε να κλείσει με μικρές απώλειες 0,42%. Η ΠΕΙΡ έχασε 1,26%. Κάτω και οι άλλες δύο συστημικές. Αύριο ανακοινώνει η ΕΚΤ αύξηση επιτοκίων και θα έχουν όφελος στα έσοδα από τόκους. Το γνωρίζει βέβαια η αγορά δε θα είναι έκπληξη.
AEGEAN: Μόλις πάει προς τα 100 δολάρια το πετρέλαιο βγαίνουν πιέσεις στη μετοχή. Βέβαια μας απασχολεί κάτι άλλο πλέον. Αν δείτε την έκθεση της Eurobank Equities η ΑΡΑΙΓ έχει εκτιμώμενο P/E για το 2027 11,1 φορές έναντι 2,7 φορών της Air France-KLM και 5,9 φορών της Deutsche Lufthansa, ενώ υστερεί και σε growth και EV/EBIT. Δηλαδή υπάρχουν άλλες μεγάλες πολύ πιο ελκυστικές. Η Optima Bank τώρα περιμένει πως στο δεύτερο τρίμηνο θα έχει καθαρά κέρδη 14,8 εκατ. ευρώ και στο εξάμηνο ζημία 6,9 εκατ. ευρώ από 47,9 εκατ. ευρώ κέρδη στο περσινό εξάμηνο. Τα EBITDA από την άλλη αναμένεται να έχουν πτώση 6,4% στο εξάμηνο. Στα 11,76 ευρώ και στο -2,41%.
COCA COLA: Χθες πήγε μέχρι τα 54 ευρώ και σήμερα πήγε δυνατά χαμηλότερα.
SARANTIS: Λόγω της πορείας του δευτέρου τριμήνου και παρά την επιβεβαίωση του guidance για 97 εκατ. ευρώ EBITDA φέτος από τη διοίκηση, αναλυτές πιστεύουν ότι υπάρχει ρίσκο στην εκτίμηση. Η Pantelakis δεν αποκλείει να μειωθεί στα 93 εκατ. ευρώ η εκτίμηση, ενώ υπενθυμίζει πως η δική της είναι στα 99,9 εκατ. ευρώ. Διατηρεί τη σύσταση υπεραπόδοσης και την τιμή στόχο των 15,50 ευρώ. Στην ενημέρωση των αναλυτών πριν λίγο η διοίκηση είπε πως κοιτάζει πιο ζεστά εξαγορές, χωρίς να δώσει περισσότερες λεπτομέρειες ενώ αυξάνει το επενδυτικό της πρόγραμμα κατά σχεδόν 20%. Παράλληλα σημείωσε πως μέσα στο έτος θα δώσει περισσότερες εκτιμήσεις για τις προοπτικές. Στα 12,92 ευρώ και στο -4,58%.
SAFE BULKERS: Το να έχει πάει χθες η μετοχή 8,9950 ευρώ, υψηλό και να κλείνει 8,20 ευρώ και μάλιστα με όγκο και να ανακοινώνεται την επόμενη μέρα ιδιωτική τοποθέτηση, νομίζουμε πως το πρώτο που πρέπει να γίνει είναι να ελεγχθούν οι συναλλαγές από τις αρμόδιες αρχές. Το δεύτερο που πρέπει να γίνει είναι να δούμε γιατί η τιμή πήγαινε πάνω, χωρίς πολλά χαρτιά, αφού δεν υπήρχαν στην Ελλάδα (φώναζε η στήλη) και τελικά γιατί πουλήθηκαν στα 6,70 ευρώ οι νέες μετοχές.
Η εταιρεία άντλησε 80,4 εκατ. ευρώ. Νομίζουμε πως η χαμηλή τιμή, με τεράστιο δηλαδή discount 18% θα πρέπει να οδηγήσει και τους επενδυτές που θέλουν να αποκτήσουν μετοχές της Star Bulk σε χαμηλότερες τιμές. Ο κλάδος αυτός θέλει μεγάλη προσοχή, είναι για μεγάλους γνώστες θεωρούμε. Στα 7,50 ευρώ και στο -8,54% με όγκο 11 χιλ. τεμάχια.
ΑΤΤΙCA STORES: Με σημαντικές απώλειες η μετοχή και απομακρύνεται από τα 3 ευρώ. Στο χαμηλό ημέρας και στα 2,8650 ευρώ με απώλειες 4,18%.
SPACE HELLAS: Αύριο τα νέα για το διαγωνισμό με τις ταυτότητες. Χωρίς ενδιαφέρον εδώ και μέρες η μετοχή.
ΠΕΤΡΟΠΟΥΛΟΣ: Καλή κερδοφορία, αλλά μειωμένη είχε η εταιρεία που εξαγοράζει, με τη διοίκηση να έχει δώσει εκτιμήσεις για καλή πορεία και φέτος αλλά και το 2027.
15:37 UPDATE
Επέστρεψε η Safe Bulkers
Απώλειες 5,85% καταγράφει η Safe Bulkers και είναι στα 7,72 ευρώ, μετά το μεγάλο discount που δόθηκε στις νέες μετοχές. Η μετοχή ήταν στα αναστολή λόγω της ιδιωτικής τοποθέτησης και επέστρεψε πριν από λίγο.
15:04 UPDATE
Safe Bulkers: Με discount 18,3% οι νέες μετοχές
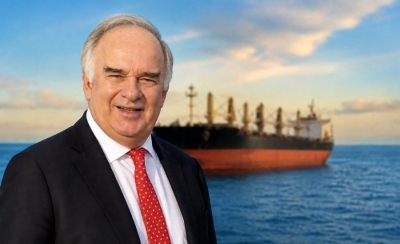
Ολοκληρώθηκε η ιδιωτική τοποθέτηση της Safe Bulkers με την τιμή να διαμορφώνεται στα 6,70 ευρώ. Ο βασικός μέτοχος Πόλυς Χατζηιωάννου απέκτησε 1,5 εκατ. μετοχές αντί 2 εκατ. που είχε εκφράσει ως πρόθεση. Οι νέες μετοχές θα είναι διαθέσιμες στις 14 Σεπτεμβρίου. Χθες η μετοχή έγραψε ιστορικό υψηλό στα 8,9950 ευρώ και τελικά έκλεισε στα 8,20 ευρώ. Βάσει του τελευταίου κλεισίματος υπάρχει discount 18,3%. Ουσιαστικά είναι 1 ευρώ πάνω η έκδοση από την τιμή που είχε όταν μπήκε στο Χ.Α.
12:50 UPDATE
Νέο ράλι στα διυλιστήρια
Συνεχίζονται οι τοποθετήσεις στις μετοχές των HelleniQ Energy και Motor Oil οι οποίες είναι για μία ακόμα συνεδρίαση σε νέα υψηλά.
Η ΕΛΠΕ είναι στα 17,27 ευρώ με άνοδο 3,54% και η ΜΟΗ στα 67,05 ευρώ με άνοδο 3,15%. Ουσιαστικά αυτές οι δύο μετοχές αντιστέκονται και βοηθούν σήμερα το γενικό δείκτη να έχει απώλειες μόλις 0,41%, την ώρα που στην Ευρώπη οι δείκτες υποχωρούν άνω του 1%. H Μotor Oil έχει αποτίμηση 7,44 δισ. ευρώ και η HelleniQ 5,27 δισ. ευρώ.
11:53 UPDATE
Μείωση short στη Metlen
Σημαντική μείωση ανοικτών θέσεων γνωστοποιήθηκε στη Metlen σύμφωνα με ανακοινώσεις που γίνονται στο Λονδίνο.
Υπενθυμίζεται πως το Χρηματιστήριο του Λονδίνου δε δημοσιεύει πλέον τα ονόματα όσων έχουν short θέσεις, αλλά μόνο τα ποσοστά όταν ξεπεράσουν το 0,2%.
Σύμφωνα λοιπόν με σημερινή ενημέρωση οι ανοικτές θέσεις από 8,74% υποχώρησαν στο 8,44% με την αξία τους να είναι στα 570 εκατ. ευρώ.
H μετοχή ενισχύεται 0,84% και είναι στα 47,92 ευρώ.
11:22 UPDATE
Πακέτα για το 0,6% της Jumbo
Τέσσερα πακέτα συνολικού όγκου 790 χιλ. τεμαχίων που αντιστοιχούν περίπου στο 0,59% της Jumbo έχουν περάσει από το ταμπλό.
Η αξία τους αγγίζει τα 21 εκατ. ευρώ. Συγκεκριμένα έχει γίνει ένα πακέτο 500 χιλ. τεμαχίων στα 26,50 ευρώ αξίας 13,25 εκατ. ευρώ, ένα 250 χιλ. τεμαχίων πάλι στην ίδια τιμή, αξίας 6,6 εκατ. ευρώ, και δύο μικρότερα από 20 χιλ. μετοχές στα 26,63 ευρώ και στα 26,61 ευρώ.
Η μετοχή υποχωρεί 1,95% και είναι στα 26,18 ευρώ.
10:42 Πρώτο Σχόλιο
ΑΓΟΡΑ: Στα 99 δολάρια το βαρέλι περίπου τα προθεσμιακά του brent. Ανησυχίες για τον πληθωρισμό προκαλεί η αύξηση. Παραμένει η ένταση στη Μέση Ανατολή και οι αγορές της Ευρώπης άνοιξαν με μικρές απώλειες. Εμείς έχοντας συμπληρώσει 4 ανοδικές δεν αποκλείεται να διορθώσουμε σήμερα, αλλά το επικείμενο rebalancing λόγω αναβάθμισης θα προσφέρει στήριξη. Με μικρές απώλειες και κάπως υποτονικά ξεκινήσαμε.
ΔΙΥΛΙΣΤΗΡΙΑ: Μία ακόμα αναβάθμιση από Goldman Sachs. Τώρα δίνει τα 17,8 ευρώ από 15,2 ευρώ για τη HelleniQ Energy και τα 68 ευρώ από 49 ευρώ για τη Motor Oil. Σημειώστε πως περιμένει EBITDA 2,41 δισ. ευρώ για ΕΛΠΕ και 2,688 δισ. ευρώ για ΜΟΗ φέτος και 4,9 ευρώ ανά μετοχή κέρδη για ΕΛΠΕ και 16,67 ευρώ για ΜΟΗ. Την εκτίμηση για τη ΜΟΗ την ανέβασε 97%. Παράλληλα περιμένει το 2027 EBITDA πάνω από 2 δισ. ευρώ και για τις 2 εταιρείες και θα υποχωρήσουν στα 1,1 δισ. ευρώ το 2028. Μέρισμα περιμένει 5,25 ευρώ για ΜΟΗ και 1,50 ευρώ για ΕΛΠΕ! Στα 17,19 ευρώ τα ΕΛΠΕ και στο +3% και λίγο πάνω η ΜΟΗ.
CENERGY: Μεγάλη δουλειά ανέλαβε ο κλάδος σωλήνων από τη ΔΕΣΦΑ. Υποχωρεί λίγο στο ξεκίνημα.
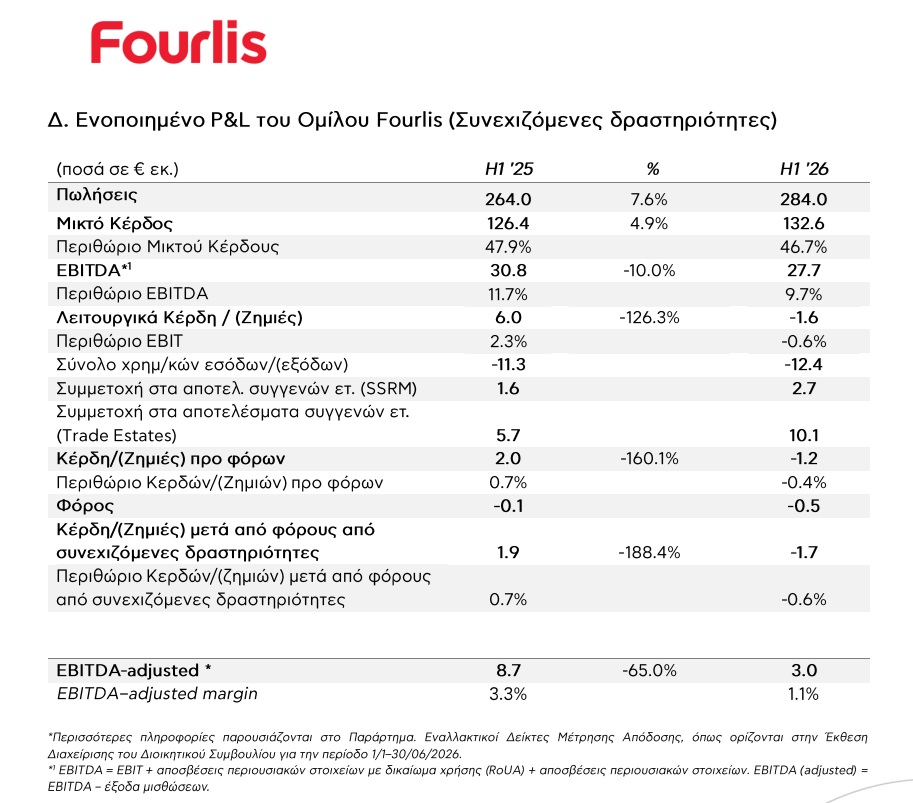
FOURLIS: Έκαναν τόσο κόπο να απο-ενοποιήσουν την Trade Estates και ακόμα και σήμερα, είναι αυτή που σώζει την κατάσταση. Αν δεν υπήρχαν 10 εκατ. ευρώ κέρδη από αυτήν τότε η τελική γραμμή θα είχε ζημία πάνω από 10 εκατ. ευρώ. Ο τζίρος αυξήθηκε αλλά τι να το κάνεις. Μόλις πέσουν έξοδα διάθεσης και διοίκησης, μηδενίζεται το μικτό κέρδος, για να μην πούμε πως ξεπερνούν σημαντικά το κέρδος αυτό. Από την πώληση του ακινήτου στη Σόφια θα υπάρξει έκτακτο κέρδος 9,3 εκατ. ευρώ.
Περιθώριο EBIT 2,3-2,6% περιμένει η διοίκηση στο σύνολο του έτους και έξοδα αναδιοργάνωσης 10,7 εκατ. ευρώ που θα φέρουν όφελος 9 εκατ. ευρώ από το 2027 και μετά. Ουσιαστικά σε περικοπές προσωπικού θα δαπανήσει 4,4 εκατ. ευρώ και σε εξορθολογισμού δικτύου 3,9 εκατ. ευρώ. Άλλα 2,4 εκατ. ευρώ θα στοιχίσει η Holland & Barrett που δε βλέπουμε να πηγαίνει καλά σε πωλήσεις. Η Ρουμανία προκαλεί πίεση. Στα 4,0750 ευρώ και στο -2,16%.
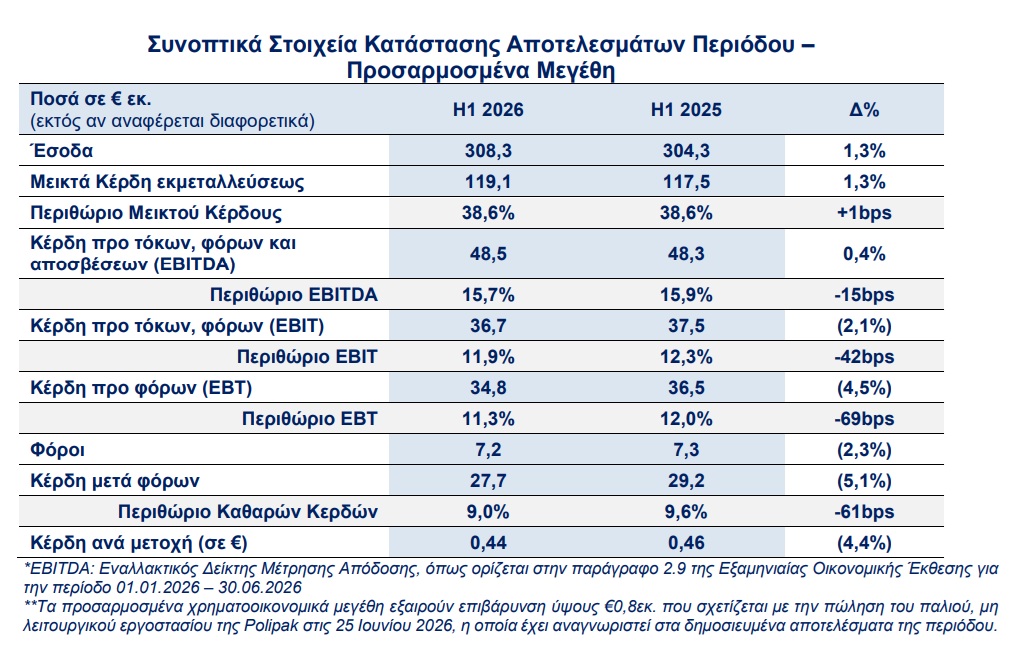
ΣΑΡΑΝΤΗΣ: Μεταφορικά και πρώτες ύλες πίεσαν λίγο τα αποτελέσματα. Επηρεάζει την εταιρεία ο πόλεμος. Έτσι δεν είδαμε growth. Όμως έχουμε μία υγιή εταιρεία με δυνατότητες ανάπτυξης μέσω εξαγορών. Οι πωλήσεις 1,3% πάνω, τα EBITDA περίπου στα ίδια επίπεδα (48,5 εκατ. ευρώ από 48,3 εκατ. ευρώ και τα καθαρά κέρδη στα 27,7 εκατ. ευρώ μειωμένα κατά 5,1%. Τα προσαρμοσμένα μεγέθη δεν περιλαμβάνουν μία μικρή ζημιά από πώληση παλιού εργοστασίου. Οριακά χαμηλότερα η μετοχή.
SAFE BULKERS: Χθες γράφαμε για τη μεγάλη διακύμανση της μετοχής και τον υψηλό όγκο που έκανε κλείνοντας τελικά με απώλειες. Κάποιοι προφανώς γνώριζαν! Ανακοίνωσε ιδιωτική τοποθέτηση έως 12 εκατ. νέων μετοχών. Ο βασικός μέτοχος θα γραφτεί για 2 εκατ. μετοχές, αλλά θα εξαρτηθεί η συμμετοχή του από την κατανομή σε άλλους επενδυτές υψηλής ποιότητας. Έχει ζητηθεί από τις αρμόδιες αρχές της Euronext Athens η αναστολή διαπραγμάτευσης σήμερα από το άνοιγμα μέχρι και το τέλος της διαδικασίας του placement, αργότερα μέσα στην ημέρα.
STAR BULK: Είναι έντονο το ενδιαφέρον των επενδυτών, κυρίως από το εξωτερικό και από Σκανδιναβική χώρα. Από τις προεγγραφές είχε ήδη καλυφθεί η έκδοση λένε πληροφορίες της στήλης. Σήμερα ξεκίνησε η δημόσια προσφορά.
AUTOHELLAS: Οι μισθώσεις πήγαν καλά, αλλά φαίνεται πως ο ανταγωνισμός στην εμπορία επηρεάζει. Έτσι τα καθαρά κέρδη στο β΄τρίμηνο μειώθηκαν 6,4%. Συνολικά στο εξάμηνο μειώθηκαν 10,6% και διαμορφώθηκαν στα 26,7 εκατ. ευρώ από 30 εκατ. ευρώ. Νέα αύξηση των συνολικών υποχρεώσεων. Υποχωρεί 1,02% η μετοχή.
ΤΖΙΡΑΚΙΑΝ: Δεν είμαστε συνήθως κατά των καλών αμοιβών των διοικήσεων, αρκεί αυτές να δίνονται αφού φανεί το έργο τους. Η στήλη έχει σχολιάσει έντονα αρνητικά στο παρελθόν διανομές μετοχών σε στελέχη εταιρειών που οι μέτοχοι δεν είχαν δει το χρώμα του χρήματος για χρόνια και μάλιστα έβλεπαν ζημιές. Δηλαδή εδώ γιατί να υπάρξει τέτοιο πρόγραμμα αγοράς ιδίων μετοχών και διανομής τους στα στελέχη; Μόλις πριν λίγες μέρες ανακοίνωσε ότι ήρθε σε συμφωνία με τις τράπεζες για την αναδιάρθρωση του δανεισμού. Δε λέμε, μικρό το πρόγραμμα σε αξία, αλλά ας δείξουμε κάτι πρώτα στα αποτελέσματα.
BRIQ PROPERTIES: Παρά τη μείωση των ακινήτων αύξησε τα κέρδη της, γιατί πλήρωσε μικρότερο ΕΝΦΙΑ και μείωσε το δανεισμό καθώς και το επιτόκιο. Αυτό δείχνει πως οι εταιρείες καμιά φορά πρέπει να κάνουν και τέτοιες κινήσεις και να κερδίζουν από την αύξηση της αξίας των ακινήτων. Έτσι οι μέτοχοι θα βλέπουν κάτι στις τσέπες τους. Άλλες μόνο αγοράζουν ακίνητα και μετά τυπώνουν μετοχές με έκπτωση. Στα 6,1 εκατ. ευρώ τα κεφάλαια από λειτουργικές δραστηριότητες, στα 6,8 εκατ. ευρώ τα προσαρμοσμένα καθαρά κέρδη από 5,5 εκατ. ευρώ με μικρή μείωση 2% των εσόδων. Στα 3,87 ευρώ η εσωτερική αξία. Το discount στο 17,3% με άλλες ΑΕΕΑΠ να έχουν σημαντικά μεγαλύτερο. Μπράβο στη διοίκηση. Θα δώσει προσωρινό μέρισμα 0,10 ευρώ με δυνατότητα επανεπένδυσης.
ΑΤΖΕΝΤΑ ΑΓΟΡΑΣ
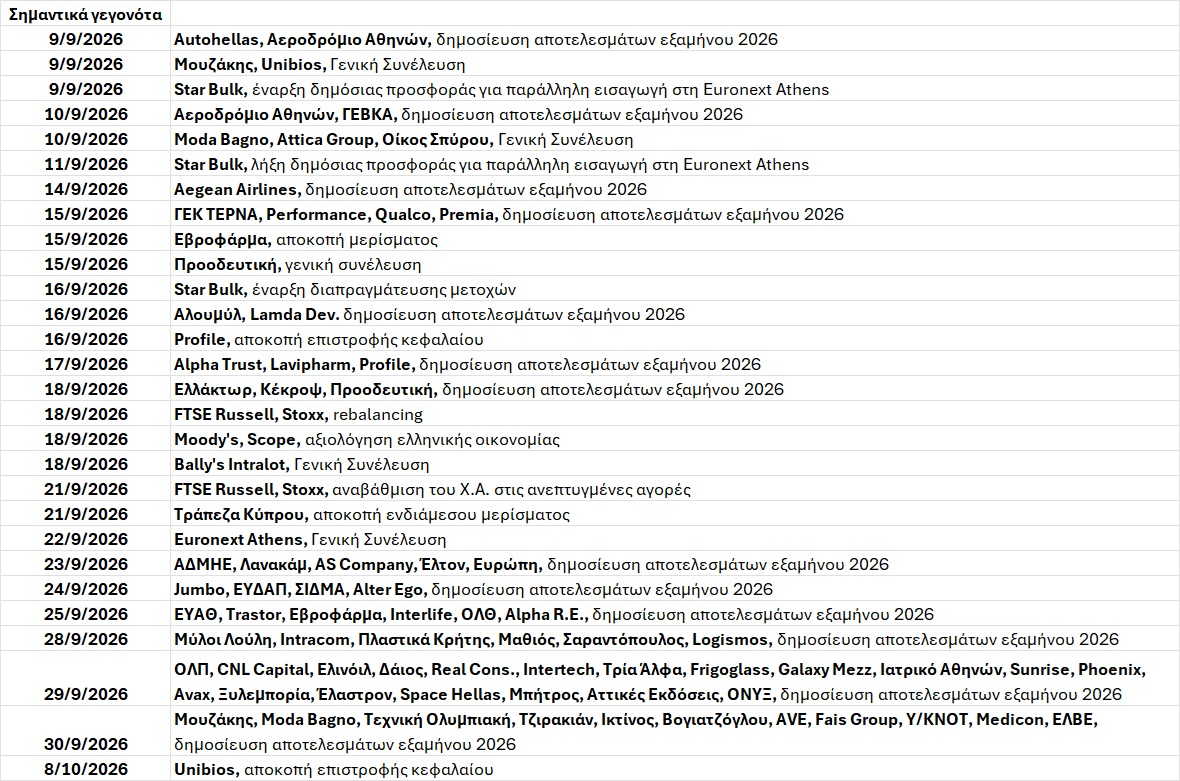
Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Τα αναγραφόμενα στη στήλη είναι για την ενημέρωση των αναγνωστών και δεν πρέπει να θεωρηθούν ως πρόταση για αγορά ή πώληση μετοχών. Οι πληροφορίες συλλέγονται από αξιόπιστες πηγές αλλά δεν υπάρχει εξασφάλιση ότι είναι πλήρεις ή ακριβείς.

Σχόλια αναγνωστών