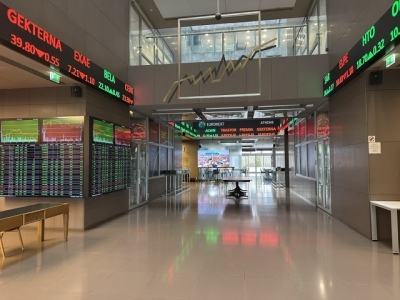
ΑΓΟΡΑ: Λίγο κράτησε η χαρά μας για την πορεία των τιμών του πετρελαίου. Χθες ανέκαμψε και σήμερα το brent είναι οριακά κάτω από τα 99 δολάρια το βαρέλι. Δε θα ησυχάσουμε! Και βέβαια δε φτάνει αυτό, έχουμε τρομερό ξεπούλημα στις τεχνολογικές εταιρείες στο εξωτερικό. Είναι που μας έλεγαν τόσο καιρό πως δικαιολογούνται οι υψηλές αποτιμήσεις. Να παίζουν δηλαδή μετοχές με p/e στη στρατόσφαιρα. Έχουμε και εδώ παραδείγματα. Στα δικά μας έχουμε την Coca Cola. Το άνοιγμα του Χ.Α. είναι πτωτικό κατά 1,98% και με όλες τις μετοχές του FTSE 25 στο κόκκινο. Με τη μεγαλύτερη πτώση Aegean, Metlen και Titan. Από κοντά και οι τράπεζες.
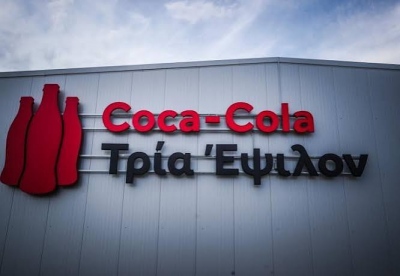
COCA COLA: Η μεγάλη βουτιά της μετοχής απασχόλησε όλη την αγορά. Στο Λονδίνο κατέγραψε απώλειες 17,88% χθες και στην Αθήνα 14,12%. Σήμερα άνοιξε με άνοδο 2% στο Λονδίνο και με οριακή πτώση εδώ (50,20 ευρώ). Η εταιρεία σε ανακοίνωσή της αναφέρει πως δεν έχει κάποια ενημέρωση από τη ρωσική κυβέρνηση. Η εταιρεία εκεί λειτουργεί αυτόνομα και το 1 δισ. ευρώ που έχει ρευστότητα μένει εκεί. Αυτό ήταν γνωστό. Το ερώτημα είναι αν το αίτημα που φέρεται σύμφωνα με δημοσιεύματα να έχει κάνει εταιρεία ώστε να αναληφθεί εξωτερικός έλεγχος της Multon εκεί, έχει βάση και όντως υπάρξει κρατικός έλεγχος. Και αυτό το αίτημα έγινε γιατί η εταιρεία υποστηρίζει πως η Coca Cola βοηθάει την Ουκρανία, αλλά και διαφημίζεται σε αθλητικά γεγονότα που Ρώσοι αθλητές έχουν αποκλειστεί.
Από το 2022 η Coca Cola στο πλαίσιο των κυρώσεων που επέβαλαν πολλές χώρες «αποχώρησε» γράφοντας ζημιές στον ισολογισμό. Ουσιαστικά ποτέ δεν έφυγε και συνεχίζει να ενοποιεί τις δραστηριότητες εκεί, αλλά ως αυτόνομη παρουσία. Μάλιστα δημιουργούν σύμφωνα με τη Eurobank Equities πάνω από 20% των λειτουργικών κερδών. Δυστυχώς αυτή η εξέλιξη άλλαξε την πορεία της μετοχής. Λόγω αναθεώρησης εκτιμήσεων και πορείας εννεαμήνου η μετοχή ήταν μία ανάσα από νέα ιστορικά υψηλά και μέσα σε μία ώρα έχασε 10 ευρώ. Όσα κέρδισε σε ένα μήνα τα έχασε σε μία ώρα. Διαβάστε και μία εκτίμηση που κάνει η Eurobank Equities σε άλλο θέμα που έχουμε στη στήλη.
TITAN CEMENT: Λόγω των χθεσινών εξελίξεων με την Coca Cola, δεν μπορέσαμε να ασχοληθούμε με τη συγκεκριμένη και την ενημέρωση που έκανε στους αναλυτές. Θυμίζουμε πως πιέστηκε η μετοχή, γιατί οι μέσες εκτιμήσεις των αναλυτών είναι ίσως κάπως πιο ψηλά από το guidance της διοίκηση και σήμερα αναλυτές αναφέρουν πως ίσως πρέπει να υπολογίζουν χαμηλότερο EBITDA από την εκτίμηση που έχουν. Σήμερα άνοιξε με νέες μεγάλες απώλειες 2,75%.
Στην ενημέρωση τώρα και θεωρούμε ότι υπήρξαν ωραίες ειδήσεις για το μέλλον. Για το σύνολο του 2026, αρχικά σημειώνουμε πως η διοίκηση επιβεβαίωσε την εκτίμηση για αύξηση των πωλήσεων σε υψηλό μονοψήφιο ποσοστό και αύξηση του EBITDA σε μεσαίο μονοψήφιο ποσοστό. Η επίδοση του εννεαμήνου, με πωλήσεις 2,19 δισ. ευρώ και EBITDA 482 εκατ. ευρώ, δημιουργεί τη βάση για την επίτευξη αυτών των στόχων της διοίκησης, παρά τις πιέσεις που καταγράφηκαν κυρίως στην αμερικανική αγορά, λόγω του αυξημένου ενεργειακού κόστους, των δυσμενών καιρικών συνθηκών και της ασθενέστερης ζήτησης σε ορισμένες κατηγορίες.
Στεκόμαστε στην ιδιαίτερη σημασία που έχει το πρόγραμμα PRIME, το οποίο αποτελεί έναν από τους σημαντικότερους πυλώνες βελτίωσης της ανταγωνιστικότητας και της κερδοφορίας. Ο αρχικός στόχος για σωρευτικά οφέλη 100 εκατ. ευρώ έως το 2029 αναθεωρήθηκε προς τα πάνω, στα 150 εκατ. ευρώ. Ήδη έχουν επιτευχθεί εξοικονομήσεις περίπου 40 εκατ. ευρώ κατά το εννεάμηνο του 2026, ενώ η εκτίμηση για το σύνολο της χρονιάς ανέρχεται σε περίπου 60 εκατ. ευρώ. Το πρόγραμμα εστιάζει στη βελτίωση της βιομηχανικής αποδοτικότητας, στον ψηφιακό μετασχηματισμό και την αξιοποίηση της τεχνητής νοημοσύνης, στη βελτιστοποίηση των προμηθειών και στην ενίσχυση της παραγωγικότητας. Στόχος δεν είναι απλώς η μείωση των εξόδων, αλλά η δημιουργία μόνιμων ανταγωνιστικών πλεονεκτημάτων.
Ένας δεύτερος βασικός στόχος αφορά τη γεωγραφική και επιχειρηματική επέκταση μέσω εξαγορών και στρατηγικών επενδύσεων. Το 2026 ο Όμιλος ολοκλήρωσε τρεις εξαγορές σε τρεις διαφορετικές αγορές, ενισχύοντας τη διεθνή παρουσία και την παραγωγική του δυναμικότητα. Οι εξαγορές έχουν ήδη συνεισφέρει περίπου 28 εκατ. ευρώ στο EBITDA του εννεαμήνου, με εκτίμηση για 45 εκατ. ευρώ στο σύνολο του 2026 και περισσότερα από 100 εκατ. ευρώ έως το 2029, χωρίς να συνυπολογίζεται η δεύτερη γραμμή παραγωγής της Traçim. Ειδικότερα, η ενσωμάτωση της Keystone στις ΗΠΑ και της Traçim στην Τουρκία αποτελεί προτεραιότητα, με στόχο την αξιοποίηση συνεργειών, τη μείωση του κόστους και την αύξηση της παραγωγικής αξιοπιστίας.
Παράλληλα, σημαντικό βάρος δίνεται στις επενδύσεις κεφαλαίου, οι οποίες εκτιμάται ότι θα ανέλθουν σε περίπου 300 εκατ. ευρώ το 2026. Μεταξύ των σημαντικότερων έργων περιλαμβάνονται η δεύτερη γραμμή παραγωγής στην Traçim, δυναμικότητας 2,5 εκατ. τόνων ετησίως, η μονάδα παραγωγής ασβεστοποιημένης αργίλου στη Βιρτζίνια των ΗΠΑ και το έργο δέσμευσης διοξειδίου του άνθρακα iFESTOS στην Ελλάδα. Σκοπός είναι η αύξηση της παραγωγικής ικανότητας, η ενίσχυση της παρουσίας σε αγορές με αυξημένη ζήτηση και η ανάπτυξη προϊόντων χαμηλότερου περιβαλλοντικού αποτυπώματος.

METLEN: Κλείνουν τα short και υπολογίζουμε πως από τότε που άλλαξε η νομοθεσία στο Λονδίνο στον τρόπο παρουσίασης των ανοικτών θέσεων περίπου 5 εκατ. μετοχές έχουν αγοραστεί από τους σορτάκηδες. Αυτό προσφέρει μία στήριξη αλλά από την άλλη έχει πέσει και σε μία καλή εποχή η εταιρεία. Όπως και να έχει πάντως το κλείσιμο προσφέρει στήριξη.
ΤΡΑΠΕΖΕΣ: Η Credia και η Eurobank με τη μεγαλύτερη πτώση, αλλά πάνω από 2% χάνει η ΑΛΦΑ και η ΕΤΕ. Όλες στο κόκκινο.
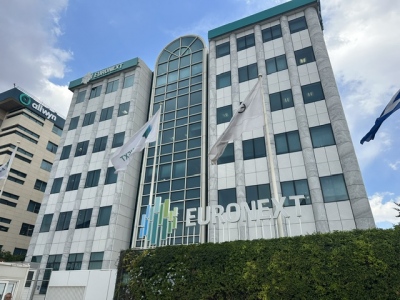
EURONEXT: Δυνατή πορεία στο τρίτο τρίμηνο βοηθούμενη από την ενοποίηση της Euronext Athens και της εξαιρετικής πορείας που είχε.
ΠΛΑΣΤΙΚΑ ΚΡΗΤΗΣ: Εξαγόρασε εταιρεία με έδρα το Μαρόκο, η οποία δραστηριοποιείται στην παραγωγή και εμπορία πλαστικών φύλλων για αγροτικές εφαρμογές, διαθέτοντας εργοστάσιο στο Τετουάν και κέντρο διανομής στο Αγκαντίρ. Το βασικό τίμημα της παραπάνω συναλλαγής ορίστηκε σε 16,24 εκατ. ευρώ. Αναμένει τζίρο 20 εκατ. ευρώ φέτος.
ORILINA: Οι βασικοί μέτοχοι αγόρασαν 300 χιλ. μετοχές.
PROFILE: Με πτώση 3,24% στο άνοιγμα.
ΑΤΖΕΝΤΑ ΑΓΟΡΑΣ

Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Τα αναγραφόμενα στη στήλη είναι για την ενημέρωση των αναγνωστών και δεν πρέπει να θεωρηθούν ως πρόταση για αγορά ή πώληση μετοχών. Οι πληροφορίες συλλέγονται από αξιόπιστες πηγές αλλά δεν υπάρχει εξασφάλιση ότι είναι πλήρεις ή ακριβείς.
COCA COLA: Η μεγάλη βουτιά της μετοχής απασχόλησε όλη την αγορά. Στο Λονδίνο κατέγραψε απώλειες 17,88% χθες και στην Αθήνα 14,12%. Σήμερα άνοιξε με άνοδο 2% στο Λονδίνο και με οριακή πτώση εδώ (50,20 ευρώ). Η εταιρεία σε ανακοίνωσή της αναφέρει πως δεν έχει κάποια ενημέρωση από τη ρωσική κυβέρνηση. Η εταιρεία εκεί λειτουργεί αυτόνομα και το 1 δισ. ευρώ που έχει ρευστότητα μένει εκεί. Αυτό ήταν γνωστό. Το ερώτημα είναι αν το αίτημα που φέρεται σύμφωνα με δημοσιεύματα να έχει κάνει εταιρεία ώστε να αναληφθεί εξωτερικός έλεγχος της Multon εκεί, έχει βάση και όντως υπάρξει κρατικός έλεγχος. Και αυτό το αίτημα έγινε γιατί η εταιρεία υποστηρίζει πως η Coca Cola βοηθάει την Ουκρανία, αλλά και διαφημίζεται σε αθλητικά γεγονότα που Ρώσοι αθλητές έχουν αποκλειστεί.
Από το 2022 η Coca Cola στο πλαίσιο των κυρώσεων που επέβαλαν πολλές χώρες «αποχώρησε» γράφοντας ζημιές στον ισολογισμό. Ουσιαστικά ποτέ δεν έφυγε και συνεχίζει να ενοποιεί τις δραστηριότητες εκεί, αλλά ως αυτόνομη παρουσία. Μάλιστα δημιουργούν σύμφωνα με τη Eurobank Equities πάνω από 20% των λειτουργικών κερδών. Δυστυχώς αυτή η εξέλιξη άλλαξε την πορεία της μετοχής. Λόγω αναθεώρησης εκτιμήσεων και πορείας εννεαμήνου η μετοχή ήταν μία ανάσα από νέα ιστορικά υψηλά και μέσα σε μία ώρα έχασε 10 ευρώ. Όσα κέρδισε σε ένα μήνα τα έχασε σε μία ώρα. Διαβάστε και μία εκτίμηση που κάνει η Eurobank Equities σε άλλο θέμα που έχουμε στη στήλη.
TITAN CEMENT: Λόγω των χθεσινών εξελίξεων με την Coca Cola, δεν μπορέσαμε να ασχοληθούμε με τη συγκεκριμένη και την ενημέρωση που έκανε στους αναλυτές. Θυμίζουμε πως πιέστηκε η μετοχή, γιατί οι μέσες εκτιμήσεις των αναλυτών είναι ίσως κάπως πιο ψηλά από το guidance της διοίκηση και σήμερα αναλυτές αναφέρουν πως ίσως πρέπει να υπολογίζουν χαμηλότερο EBITDA από την εκτίμηση που έχουν. Σήμερα άνοιξε με νέες μεγάλες απώλειες 2,75%.
Στην ενημέρωση τώρα και θεωρούμε ότι υπήρξαν ωραίες ειδήσεις για το μέλλον. Για το σύνολο του 2026, αρχικά σημειώνουμε πως η διοίκηση επιβεβαίωσε την εκτίμηση για αύξηση των πωλήσεων σε υψηλό μονοψήφιο ποσοστό και αύξηση του EBITDA σε μεσαίο μονοψήφιο ποσοστό. Η επίδοση του εννεαμήνου, με πωλήσεις 2,19 δισ. ευρώ και EBITDA 482 εκατ. ευρώ, δημιουργεί τη βάση για την επίτευξη αυτών των στόχων της διοίκησης, παρά τις πιέσεις που καταγράφηκαν κυρίως στην αμερικανική αγορά, λόγω του αυξημένου ενεργειακού κόστους, των δυσμενών καιρικών συνθηκών και της ασθενέστερης ζήτησης σε ορισμένες κατηγορίες.
Στεκόμαστε στην ιδιαίτερη σημασία που έχει το πρόγραμμα PRIME, το οποίο αποτελεί έναν από τους σημαντικότερους πυλώνες βελτίωσης της ανταγωνιστικότητας και της κερδοφορίας. Ο αρχικός στόχος για σωρευτικά οφέλη 100 εκατ. ευρώ έως το 2029 αναθεωρήθηκε προς τα πάνω, στα 150 εκατ. ευρώ. Ήδη έχουν επιτευχθεί εξοικονομήσεις περίπου 40 εκατ. ευρώ κατά το εννεάμηνο του 2026, ενώ η εκτίμηση για το σύνολο της χρονιάς ανέρχεται σε περίπου 60 εκατ. ευρώ. Το πρόγραμμα εστιάζει στη βελτίωση της βιομηχανικής αποδοτικότητας, στον ψηφιακό μετασχηματισμό και την αξιοποίηση της τεχνητής νοημοσύνης, στη βελτιστοποίηση των προμηθειών και στην ενίσχυση της παραγωγικότητας. Στόχος δεν είναι απλώς η μείωση των εξόδων, αλλά η δημιουργία μόνιμων ανταγωνιστικών πλεονεκτημάτων.
Ένας δεύτερος βασικός στόχος αφορά τη γεωγραφική και επιχειρηματική επέκταση μέσω εξαγορών και στρατηγικών επενδύσεων. Το 2026 ο Όμιλος ολοκλήρωσε τρεις εξαγορές σε τρεις διαφορετικές αγορές, ενισχύοντας τη διεθνή παρουσία και την παραγωγική του δυναμικότητα. Οι εξαγορές έχουν ήδη συνεισφέρει περίπου 28 εκατ. ευρώ στο EBITDA του εννεαμήνου, με εκτίμηση για 45 εκατ. ευρώ στο σύνολο του 2026 και περισσότερα από 100 εκατ. ευρώ έως το 2029, χωρίς να συνυπολογίζεται η δεύτερη γραμμή παραγωγής της Traçim. Ειδικότερα, η ενσωμάτωση της Keystone στις ΗΠΑ και της Traçim στην Τουρκία αποτελεί προτεραιότητα, με στόχο την αξιοποίηση συνεργειών, τη μείωση του κόστους και την αύξηση της παραγωγικής αξιοπιστίας.
Παράλληλα, σημαντικό βάρος δίνεται στις επενδύσεις κεφαλαίου, οι οποίες εκτιμάται ότι θα ανέλθουν σε περίπου 300 εκατ. ευρώ το 2026. Μεταξύ των σημαντικότερων έργων περιλαμβάνονται η δεύτερη γραμμή παραγωγής στην Traçim, δυναμικότητας 2,5 εκατ. τόνων ετησίως, η μονάδα παραγωγής ασβεστοποιημένης αργίλου στη Βιρτζίνια των ΗΠΑ και το έργο δέσμευσης διοξειδίου του άνθρακα iFESTOS στην Ελλάδα. Σκοπός είναι η αύξηση της παραγωγικής ικανότητας, η ενίσχυση της παρουσίας σε αγορές με αυξημένη ζήτηση και η ανάπτυξη προϊόντων χαμηλότερου περιβαλλοντικού αποτυπώματος.

METLEN: Κλείνουν τα short και υπολογίζουμε πως από τότε που άλλαξε η νομοθεσία στο Λονδίνο στον τρόπο παρουσίασης των ανοικτών θέσεων περίπου 5 εκατ. μετοχές έχουν αγοραστεί από τους σορτάκηδες. Αυτό προσφέρει μία στήριξη αλλά από την άλλη έχει πέσει και σε μία καλή εποχή η εταιρεία. Όπως και να έχει πάντως το κλείσιμο προσφέρει στήριξη.
ΤΡΑΠΕΖΕΣ: Η Credia και η Eurobank με τη μεγαλύτερη πτώση, αλλά πάνω από 2% χάνει η ΑΛΦΑ και η ΕΤΕ. Όλες στο κόκκινο.
EURONEXT: Δυνατή πορεία στο τρίτο τρίμηνο βοηθούμενη από την ενοποίηση της Euronext Athens και της εξαιρετικής πορείας που είχε.
ΠΛΑΣΤΙΚΑ ΚΡΗΤΗΣ: Εξαγόρασε εταιρεία με έδρα το Μαρόκο, η οποία δραστηριοποιείται στην παραγωγή και εμπορία πλαστικών φύλλων για αγροτικές εφαρμογές, διαθέτοντας εργοστάσιο στο Τετουάν και κέντρο διανομής στο Αγκαντίρ. Το βασικό τίμημα της παραπάνω συναλλαγής ορίστηκε σε 16,24 εκατ. ευρώ. Αναμένει τζίρο 20 εκατ. ευρώ φέτος.
ORILINA: Οι βασικοί μέτοχοι αγόρασαν 300 χιλ. μετοχές.
PROFILE: Με πτώση 3,24% στο άνοιγμα.
ΑΤΖΕΝΤΑ ΑΓΟΡΑΣ

Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Τα αναγραφόμενα στη στήλη είναι για την ενημέρωση των αναγνωστών και δεν πρέπει να θεωρηθούν ως πρόταση για αγορά ή πώληση μετοχών. Οι πληροφορίες συλλέγονται από αξιόπιστες πηγές αλλά δεν υπάρχει εξασφάλιση ότι είναι πλήρεις ή ακριβείς.
Σχόλια αναγνωστών